Wzrost sprzedaży ubezpieczeń przez banki, zmieniające się otoczenie regulacyjne oraz możliwości dalszego rozwoju rynku były głównymi tematami XV Kongresu Bancassurance. W wydarzeniu zorganizowanym przez Polską Izbę Ubezpieczeń i Związek Banków Polskich wzięło udział blisko 200 osób.
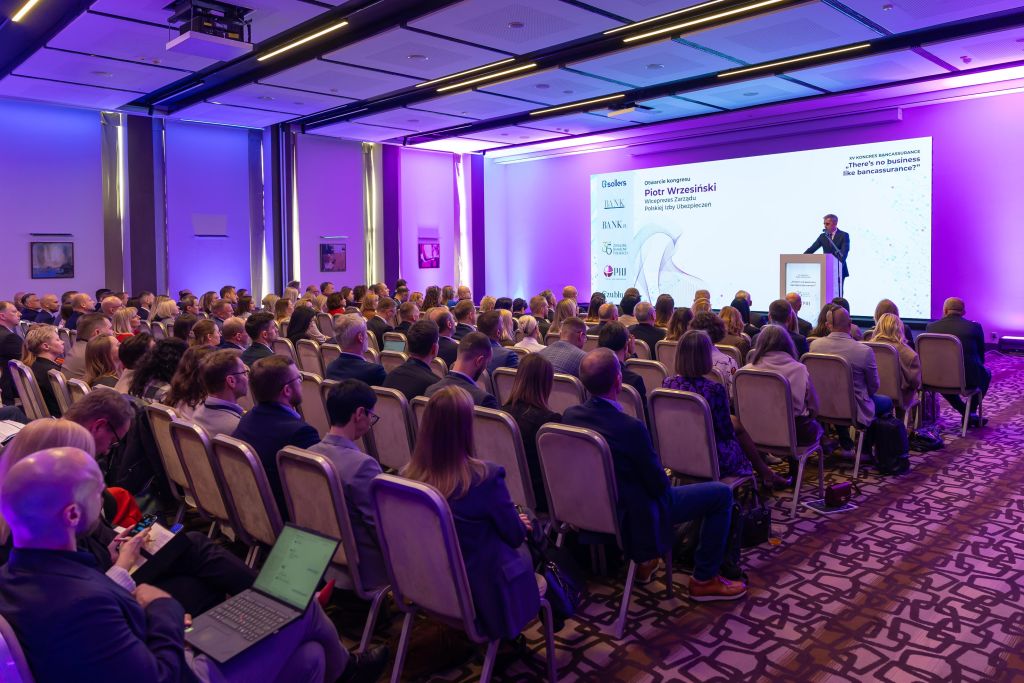
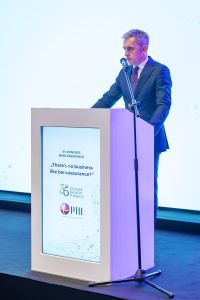
XV edycja Kongresu odbyła się 1 października 2026 r. w hotelu Holiday Inn w Józefowie pod hasłem „There’s no business like bancassurance?”. Kongres otworzyli Piotr Wrzesiński, wiceprezes zarządu PIU, oraz Agnieszka Wachnicka, wiceprezes ZBP. Zwrócili uwagę na wzrost sprzedaży w kanale bancassurance, zarówno w ubezpieczeniach na życie, jak i majątkowych, oraz na znaczący potencjał dalszego rozwoju współpracy banków i ubezpieczycieli.
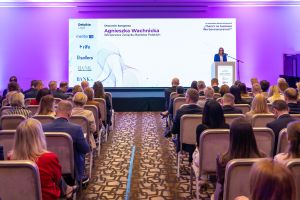
Wzrost rynku bancassurance
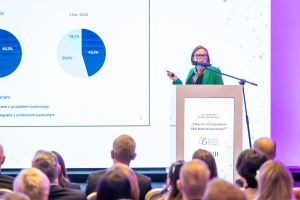
Zgodnie z wieloletnią tradycją kongresu zaprezentowano raporty dotyczące rynku bancassurance. Najnowsze dane PIU przedstawiła Karina Rak, a raport ZBP – Norbert Jeziolowicz.
W I półroczu 2026 r. składka przypisana brutto w kanale bancassurance osiągnęła 4,1 mld zł, co oznacza wzrost o 39,1% rok do roku. W ubezpieczeniach na życie wyniosła 2,6 mld zł, w tym ponad 1,4 mld zł z produktów ochronnych. Udział bancassurance w rynku ubezpieczeń na życie zwiększył się do 18,8%. W ubezpieczeniach majątkowych składka osiągnęła 1,5 mld zł, a udział tego kanału w rynku wzrósł do 4,5%.
Wyniki potwierdzają odbicie po okresie dostosowania rynku do Rekomendacji U. Przy ocenie dynamiki wzrostu należy uwzględnić efekt niższej bazy z 2025 r. Jednocześnie łączna wartość składki w kanale bancassurance przekroczyła również poziom z analogicznego okresu 2024 r.
Szczegółowe informacje są dostępne w komunikacie i prezentacji PIU: https://piu.org.pl/rynek-bancassurance-po-ii-kwartale-2026/
Regulacje i oczekiwania nadzorcze
Panel „Polski rynek bancassurance w oczach organów nadzoru” poprowadził Piotr Wrzesiński, wiceprezes PIU. W dyskusji uczestniczyli dr Michał Ziemiak, Rzecznik Finansowy, oraz Krystian Wiercioch, zastępca przewodniczącego Komisji Nadzoru Finansowego.
Rozmowa dotyczyła oczekiwań nadzorczych, standaryzacji pojęć, analizy potrzeb klienta i konstrukcji produktów. Ważnymi wątkami były dialog rynku z nadzorem, proporcjonalność oraz wcześniejsze identyfikowanie potencjalnych problemów. Omówiono także zgłaszane przez rynek potrzeby większej przewidywalności i stabilności otoczenia regulacyjnego oraz elastyczności pozwalającej uwzględniać zmieniające się potrzeby klientów.
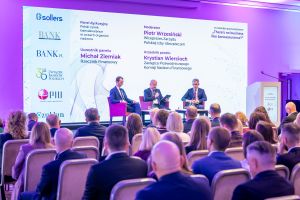
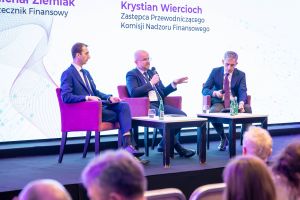
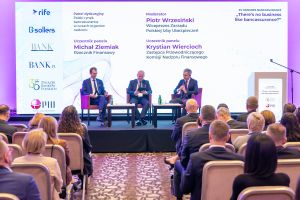
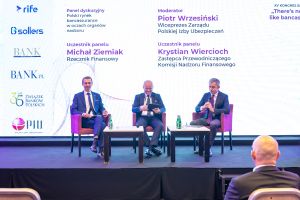
W kolejnych wystąpieniach poruszono wnioski z kontroli UKNF w zakresie bancassurance i Rekomendacji U (Sławomir Pomarański, UKNF) a także nadchodzące regulacje (Kamila Mróz i Jakub Lach, Deloitte). Zmianom standardów dystrybucji poświęcono panel „Od Rekomendacji U do Rekomendacji dystrybucyjnych – koniec pewnej epoki czy ewolucja standardu”, moderowany przez Piotra Czubluna, z udziałem przedstawicieli nadzoru, banków i sektora ubezpieczeniowego.
Program Kongresu obejmował również wykorzystanie potencjału kanałów mobilnych w sprzedaży ubezpieczeń oraz ochronę od ryzyk wojennych. Wspólnym wątkiem rozmów było zwiększanie dostępności ubezpieczeń i lepsze odpowiadanie na potrzeby klientów przy zachowaniu wysokich standardów ich ochrony.
Możliwości dalszego rozwoju
Punktem wyjścia do rozmowy o potencjale rynku była prezentacja wyników badania „Luka w polskim systemie bancassurance. Możliwości wzrostu sprzedaży polis ubezpieczeniowych przez banki w kontekście doświadczeń innych krajów europejskich”, przygotowanego przez Warszawski Instytut Bankowości.
Dyskusję poprowadził dr Piotr Pisarewicz z Wydziału Zarządzania Uniwersytetu Gdańskiego. Uczestniczyli w niej Katarzyna Przewalska (dyrektor Departamentu Rozwoju Rynku Finansowegoz Ministerstwa Finansów), Agnieszka Gocałek (członek zarządu PZU Życie), Krzysztof Bratos (wiceprezes zarządu mBanku), Karolina Kozłowska-Kawycz (członek zarządu PKO Ubezpieczenia) oraz Marcin Pluta (Managing Partner and Founder z Sollers Consulting).
Paneliści rozmawiali o zmianach regulacyjnych i rynkowych, które ukształtowały obecny model bancassurance, oraz o barierach ograniczających jego rozwój. Wskazywali na potrzebę proporcjonalnego podejścia do regulacji i doprecyzowania zasad dystrybucji. Ważne miejsce zajęły cyfryzacja, wykorzystanie danych, automatyzacja procesów i integracja systemów, a także możliwości pogłębiania współpracy banków i ubezpieczycieli.